Wise
- 7.25KRecensioni
- 4,8
- Sviluppatore
- Wise Payments Ltd.
- Rilasciato
- 24 mar 2014
Screenshot
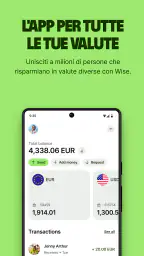
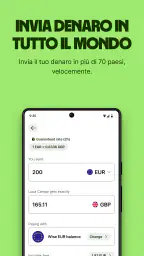
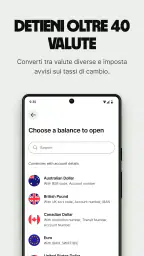
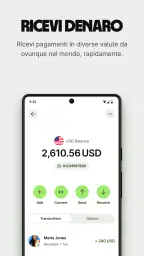
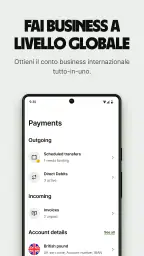

La prima cosa che ho apprezzato di Wise è che non prova a sembrare una banca tradizionale piena di sezioni difficili da interpretare. È un’app finanziaria pensata soprattutto per chi si muove tra valute, paesi e pagamenti internazionali, ma può essere utile anche a chi vuole separare una spesa all’estero dal conto di tutti i giorni. Dopo averla provata, la mia impressione è chiara: il suo valore si capisce davvero quando hai un’esigenza concreta, non semplicemente quando cerchi un altro portafoglio digitale.
L’app è sviluppata da Wise Payments Ltd. ed è disponibile gratuitamente. Su Android richiede almeno la versione 7.0 del sistema operativo, ha classificazione PEGI 3 e la versione attuale è la 9.42.1. Sono dettagli pratici da controllare prima dell’installazione, soprattutto se utilizzi uno smartphone datato. La presenza di oltre 50 milioni di installazioni e una media di 4,8 su circa 2 milioni di valutazioni fanno capire che non si tratta di un servizio di nicchia, anche se una grande diffusione non significa automaticamente che sia adatto a ogni profilo.
Che cosa aspettarsi prima di iniziare
Wise non va interpretata come una semplice app per controllare il saldo. Il suo punto centrale è la gestione del denaro in un contesto internazionale: trasferimenti, valute diverse e pagamenti che altrimenti potrebbero diventare poco trasparenti. Il vantaggio più concreto, per me, è avere in un unico ambiente il percorso del denaro: quanto sto inviando, in quale valuta, a chi e quale sarà l’importo finale.
Questo approccio è diverso da quello delle app bancarie classiche. Di solito la banca principale è ottima per lo stipendio, le bollette e le operazioni quotidiane nel proprio paese; Wise ha più senso quando il confine entra nella situazione. Penso a chi lavora con clienti stranieri, studia fuori casa, viaggia spesso o deve inviare denaro a una persona che vive in un’altra nazione. In questi casi, poter ragionare direttamente in valute diverse è più utile di una schermata bancaria tradizionale costruita per un solo mercato.
Non la sceglierei invece come soluzione universale senza prima capire le mie abitudini. Se fai soltanto acquisti locali, ricevi lo stipendio sul conto di sempre e non hai pagamenti internazionali, potresti non sfruttare il motivo principale per cui l’app è interessante. In quel caso, aggiungere un altro servizio può significare più accessi, più controlli e più occasioni di confondere i conti.
La schermata iniziale tende a portarti verso le azioni importanti, ma il primo impatto può comunque lasciare qualche dubbio. Il tema non è tanto “come faccio a usare un’app finanziaria?”, quanto “quale operazione devo completare per prima?”. Il mio consiglio è di non esplorare tutto a caso: scegli subito un obiettivo, come preparare un trasferimento o capire come gestire una valuta, e usa quello come filo conduttore.
Un aspetto che considero positivo è la gratuità dell’app. Naturalmente, gratuito non significa che ogni operazione finanziaria sia priva di costi: prima di confermare un trasferimento o un cambio, bisogna leggere con attenzione il riepilogo mostrato nell’app. Questa è una regola che seguirei sempre, anche se l’importo è piccolo, perché il costo effettivo dipende dall’operazione e dalla valuta coinvolta.
Il primo avvio senza complicare tutto
Dopo l’installazione, il percorso più sensato è creare o collegare il proprio profilo seguendo le richieste visualizzate. In un’app finanziaria è normale che la registrazione richieda più attenzione rispetto a un’app di intrattenimento: i dati devono essere corretti e il nome utilizzato deve essere coerente con quello che userai per le operazioni. Io eviterei di procedere velocemente solo per arrivare alla schermata principale.
La prima configurazione è anche il momento giusto per controllare le impostazioni di sicurezza e le notifiche. Le notifiche possono essere utili per accorgersi rapidamente di un cambiamento o di un’operazione, ma non le attiverei in modo distratto su un telefono condiviso. Allo stesso modo, proteggerei l’accesso con il metodo più sicuro disponibile sul dispositivo, senza affidarmi soltanto alla comodità.
Un errore frequente è pensare che l’installazione equivalga all’utilizzo immediato di tutte le funzioni. In realtà, il passaggio importante è capire quale fonte di denaro userai e quale destinazione ti serve. Prima di muovere fondi, controllerei i dati del destinatario, la valuta e l’importo finale. In ambito finanziario, trenta secondi di verifica valgono molto più di una procedura completata in fretta.
Durante la configurazione, leggerei anche ogni riepilogo invece di saltarlo automaticamente. Wise è costruita per rendere comprensibili i passaggi internazionali, ma la chiarezza dell’interfaccia non sostituisce la responsabilità dell’utente. Se non riconosci una voce o non capisci perché un importo cambia tra una schermata e l’altra, fermati prima della conferma e ricontrolla il percorso.
Il primo risultato utile: completare un’operazione con controllo
Per me, il primo successo non è semplicemente aprire un conto nell’app. È arrivare a una schermata di riepilogo in cui so esattamente che cosa sto per fare. Un buon esercizio iniziale è preparare un trasferimento reale ma non urgente, oppure simulare mentalmente il percorso fino al controllo finale senza confermare. In questo modo impari dove compaiono destinatario, valuta, importo e costi.
Immagina una situazione concreta: devi inviare denaro a un familiare che vive all’estero. Apri l’app, selezioni l’operazione, inserisci il destinatario e scegli la valuta corretta. A quel punto non guarderei soltanto l’importo che parte dal mio conto. Verificherei soprattutto quanto riceverà l’altra persona, quale metodo di invio è selezionato e se i dati del destinatario corrispondono davvero. È questo il passaggio che riduce gli errori più fastidiosi.
Un’altra situazione realistica riguarda un viaggio. Invece di aspettare di essere già in aeroporto o davanti a un negozio, organizzerei prima l’uso del denaro e controllerei come viene visualizzata la valuta che mi interessa. Il vantaggio non è solo pratico: arrivare preparati evita di prendere decisioni sotto pressione, quando una connessione lenta o la fretta possono portare a scegliere il conto o la valuta sbagliata.
Ho trovato utile ragionare per “destinazione” e non soltanto per “importo”. Due operazioni dello stesso valore possono avere esigenze completamente diverse se una serve a pagare un servizio e l’altra a sostenere una persona. Prima di confermare, chiediti sempre se stai inviando denaro al destinatario giusto, nella valuta giusta e con il percorso che avevi intenzione di usare. Il vero vantaggio di Wise emerge quando il riepilogo diventa uno strumento di controllo, non una schermata da superare.
Per chi riceve denaro dall’estero, il percorso può essere altrettanto importante. Non darei per scontato che il modo più rapido sia sempre quello migliore: confronta l’importo effettivamente disponibile con l’obiettivo che hai in mente. Se devi pagare una spesa precisa, ragiona sul totale che ti serve dopo la conversione, non soltanto sulla cifra iniziale che inserisci.
Valute, conversioni e piccoli dettagli che cambiano l’esperienza
La gestione di più valute è il motivo per cui molte persone prendono in considerazione Wise, ma è anche l’area in cui è più facile fare confusione. Una valuta visualizzata nell’app non è necessariamente la valuta che vuoi usare per una determinata operazione. Io controllerei sempre il codice e il simbolo della valuta, soprattutto quando due nomi o abbreviazioni possono sembrare simili.
Un’abitudine utile è separare mentalmente tre momenti: il denaro che possiedi, la conversione che vuoi effettuare e il pagamento o trasferimento successivo. Se li consideri come un’unica azione, rischi di non capire perché il saldo cambia o quale importo stai realmente utilizzando. Se invece li osservi uno alla volta, l’app diventa più leggibile e puoi interrompere il percorso prima di confermare qualcosa di inatteso.
Non convertirei denaro soltanto perché la schermata rende l’operazione semplice. Prima mi chiederei se mi serve davvero quella valuta e quando la userò. Per un viaggio breve può essere più sensato preparare solo ciò che prevedi di spendere, mentre chi riceve pagamenti regolari dall’estero potrebbe avere un’esigenza diversa. La scelta dipende dal flusso personale, non dalla quantità di valute che l’app permette di visualizzare.
Un consiglio poco appariscente ma utile è controllare il riepilogo anche quando ripeti un’operazione già fatta. Le abitudini cambiano: può cambiare il destinatario, la valuta selezionata o il metodo con cui vuoi completare l’azione. Non usare la familiarità come motivo per saltare l’ultima verifica. In finanza, la ripetizione rende più veloce il gesto ma può anche rendere invisibile un errore.
Le confusioni più comuni e come evitarle
La prima confusione riguarda la differenza tra avere un saldo e avere il denaro disponibile per una specifica operazione. Nella pratica, quello che vedi in una sezione potrebbe non essere ciò che vuoi spendere o inviare subito. Quando qualcosa non torna, tornerei indietro e controllerei il percorso completo invece di riprovare la stessa azione più volte.
La seconda riguarda il destinatario. Un nome salvato o già utilizzato può dare una falsa sensazione di sicurezza. Prima di confermare, confronta i dati con quelli ricevuti dalla persona o dall’attività che deve ricevere il pagamento. Se stai usando Wise per un acquisto, non confondere i dati del venditore con quelli di un intermediario o di una persona che ti ha scritto in chat.
La terza è la lettura incompleta dei costi. Molti utenti osservano il totale da inviare ma trascurano il totale che arriverà. Io guarderei entrambi e mi assicurerei di capire quale importo sto autorizzando. Se il risultato non coincide con la tua aspettativa, non procedere per abitudine: controlla valuta, destinatario e riepilogo dell’operazione.
Un’altra fonte di frizione è il confronto con la banca abituale. Wise può sembrare meno familiare perché organizza il denaro secondo un uso internazionale, mentre la banca tradizionale spesso raggruppa tutto intorno al conto principale. Non è necessariamente un difetto: significa che devi imparare un modello mentale diverso. Dopo i primi passaggi, però, la distinzione tra invio, conversione e pagamento diventa più naturale.
Se un’operazione sembra bloccata o richiede un passaggio aggiuntivo, eviterei di creare subito un secondo tentativo. Prima controllerei lo stato mostrato nell’app e le notifiche disponibili. Ripetere un’azione senza sapere che cosa è successo può aumentare la confusione e, nel caso di un trasferimento, rendere più difficile capire quale richiesta sia effettivamente partita.
Quando Wise è migliore della banca tradizionale e quando no
Rispetto a una banca tradizionale, Wise mi sembra più focalizzata sul problema internazionale. L’interfaccia e il modo di presentare le operazioni aiutano a pensare in termini di valuta e destinazione, mentre una banca classica è spesso più adatta alla gestione quotidiana del rapporto bancario principale. Se devi pagare bollette locali, gestire lo stipendio o coordinare prodotti bancari già attivi, non sostituirei automaticamente la banca con questa app.
Rispetto a un’app di pagamento pensata soprattutto per scambi veloci tra amici, Wise ha un’impostazione più adatta a trasferimenti e valute. Non la sceglierei per dividere una pizza se tutti usano già lo stesso servizio locale e l’operazione è immediata. La prenderei in considerazione quando il problema non è soltanto “mandare denaro”, ma mandarlo oltre confine o gestire un importo in una valuta differente.
Rispetto a un servizio di cambio fisico, l’app offre un percorso più comodo da preparare in anticipo e da controllare dal telefono. Tuttavia, la comodità digitale richiede che tu sappia usare correttamente il dispositivo e che tu abbia accesso al tuo account quando serve. Chi preferisce parlare con un operatore o gestire tutto allo sportello potrebbe sentirsi più a proprio agio con un’alternativa tradizionale.
Per chi lavora da remoto con clienti stranieri, il vantaggio può essere concreto: puoi separare i flussi internazionali dal conto che usi per le spese domestiche. Io terrei però una registrazione personale delle entrate e delle uscite, soprattutto se l’app entra nella gestione professionale. La comodità di vedere i movimenti in un solo posto non sostituisce l’ordine contabile.
Il passo successivo: usare l’app con un metodo personale
Dopo il primo trasferimento o la prima conversione, non mi fermerei alla semplice esplorazione. Imposterei una routine breve: controllare il saldo prima di un viaggio, verificare la valuta prima di un pagamento e leggere il riepilogo prima di ogni invio. Sono gesti semplici, ma trasformano l’app da strumento occasionale a supporto affidabile.
Un metodo che trovo efficace è mantenere separati tre obiettivi: viaggi, trasferimenti personali e pagamenti di lavoro. Anche se tutto passa dallo stesso account, questa distinzione mentale evita di spendere per errore il denaro che avevi destinato a un’altra necessità. Nel tempo, sapere perché stai usando una determinata valuta è più utile che accumularne diverse senza un piano.
Controllerei periodicamente anche le impostazioni dell’account e le notifiche, soprattutto dopo aver cambiato telefono o abitudini di viaggio. Non serve aprire l’app ogni ora: serve sapere dove guardare quando devi verificare un’operazione. Questa è una differenza importante tra uso consapevole e controllo compulsivo del saldo.
La versione 9.42.1 indica che il prodotto continua a essere mantenuto, ma io non sceglierei un’app finanziaria soltanto in base al numero della versione. Guarderei piuttosto quanto il percorso risulta comprensibile per le mie esigenze e quanto riesco a verificare prima di autorizzare un’operazione. Una versione aggiornata è utile; la chiarezza delle mie decisioni lo è ancora di più.
Wise ha una valutazione PEGI 3, quindi è adatta a un pubblico generale sotto il profilo della classificazione dei contenuti. Questo, naturalmente, non significa che un bambino debba gestire denaro o account finanziari: la responsabilità resta dell’adulto che utilizza il servizio. È un dettaglio da distinguere dall’età pratica necessaria per prendere decisioni economiche.
La mia conclusione è positiva, ma non incondizionata. Consiglierei Wise a chi ha davvero bisogno di muovere denaro tra paesi, gestire valute o rendere più ordinato un flusso internazionale. Mi piace perché porta l’attenzione sul risultato finale e offre un percorso che, se letto con calma, aiuta a evitare molti equivoci. Non la considererei invece indispensabile per chi vive e spende sempre nello stesso mercato.
Se sei al primo utilizzo, parti da un’operazione semplice, non urgente e facilmente verificabile. Completa la configurazione con calma, controlla destinatario e valuta, leggi il riepilogo e conserva l’abitudine di verificare l’importo che l’altra persona riceverà. Dopo questo primo successo, capirai se l’app si adatta davvero al tuo modo di gestire il denaro. Il suo punto di forza non è fare tutto al posto tuo, ma rendere più leggibile una situazione internazionale che spesso le alternative tradizionali complicano.
In evidenza
- Tassi di cambio trasparenti
- con commissioni mostrate prima dell’operazione.
- Conto multivaluta pratico per ricevere e conservare denaro in valute diverse.
- Carta Wise utile per pagamenti e prelievi durante i viaggi all’estero.
- Bonifici internazionali generalmente più rapidi rispetto alle banche tradizionali.
- Autenticazione a due fattori e notifiche istantanee aiutano a proteggere il conto.
Limitazioni
- Alcune operazioni prevedono commissioni variabili in base a valuta e importo.
- I prelievi gratuiti hanno limiti mensili
- oltre i quali si applicano costi aggiuntivi.
- Non offre prestiti
- investimenti o altri servizi bancari completi.
- La verifica dell’identità può richiedere documenti e tempi di attesa.
- L’assistenza clienti può risultare lenta nei periodi di maggiore affluenza.
Domande frequenti
Che cos’è Wise e come funziona?
Wise è un servizio finanziario digitale che permette di inviare, ricevere e convertire denaro in diverse valute, utilizzando l’app per smartphone o il sito web. Dopo la registrazione e la verifica dell’identità, puoi aggiungere fondi, effettuare bonifici internazionali e, quando disponibile, richiedere una carta di debito. I tassi di cambio e le commissioni vengono generalmente mostrati prima della conferma dell’operazione.
Wise è sicuro da usare per trasferimenti e pagamenti?
Wise utilizza misure di sicurezza come accesso protetto, verifica dell’identità, notifiche delle operazioni e sistemi di monitoraggio delle transazioni. Tuttavia, la sicurezza dipende anche dall’utente: è importante usare una password robusta, attivare tutti i metodi di protezione disponibili e non condividere codici o dati di accesso. Prima di procedere, controlla sempre i destinatari e i dettagli del pagamento.
Quali commissioni applica Wise?
Le commissioni di Wise variano in base alla valuta, al Paese, al metodo di pagamento e all’importo trasferito. In genere, l’app mostra separatamente il tasso di cambio applicato, il costo del servizio e l’importo che riceverà il destinatario. Questo rende più semplice valutare il prezzo prima di confermare. Le tariffe possono cambiare, quindi è consigliabile verificare il riepilogo aggiornato nell’app.
Quanto tempo richiede un trasferimento con Wise?
I tempi di trasferimento dipendono dalla valuta, dal Paese di destinazione, dal metodo utilizzato e dagli orari bancari. Alcune operazioni possono arrivare rapidamente, mentre altre richiedono uno o più giorni lavorativi. Durante la configurazione del pagamento, Wise normalmente indica una stima della consegna. Festività, controlli aggiuntivi o informazioni bancarie errate possono causare ritardi rispetto alla previsione iniziale.
È possibile usare Wise per ricevere stipendio o pagamenti dall’estero?
In alcuni Paesi e per determinate valute, Wise offre coordinate bancarie locali o internazionali che possono essere utilizzate per ricevere stipendi, pagamenti da clienti o trasferimenti personali. La disponibilità dipende dal Paese di residenza, dal tipo di account e dalle funzioni attive sul profilo. Prima di scaricare l’app, verifica i requisiti, le valute supportate e gli eventuali limiti applicabili.


